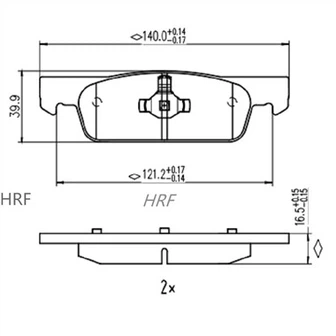
Кондензована структурна анализа ланца индустрије кочионих плочица
Индустрија кочионих плочица формирала је затворени{0}}ланац који покрива набавку сировина, средњу производњу и низводну примену. Све везе су међусобно повезане, а њихова синергија одређује конкурентност индустрије.
1. Узводно: слој за снабдевање сировинама
Овај слој директно утиче на перформансе кочионих плочица, цену и капацитет производње, фокусирајући се на три основне категорије сировина:
Метални материјали: Челик (за задње плоче, 40%-50% тежине кочионе плочице) доминирају домаћи гиганти као што је Баостеел (70%+ тржишни удео). Трошкови бакра порасли су за 18% у 2024. због потражње за новим енергетским возилима. Врхунски- ултра-фини метални прахови се и даље ослањају на увоз.
Не-Неметални материјали: Снабдевање гумом је осетљиво на климу-(нпр. пад производње од 12% на Тајланду, 2023.). Керамичка влакна (за високе-јастучиће) имају 85% локализацију у домаћој радиности. Фенолне смоле (везива, 15%-20% сировина) задовољавају средње{13}}до-потребе високе класе.
Материјали од влакана: Домаћа Т700 угљенична влакна се масовно-производе, али су 20% скупља од јапанске Тораи. Пара-арамид (за НАО јастучиће) покрива средњу-до-нижу-тражњу; врхунске-варијанте се увозе.
Кључни утицаји: оптимизација челичне конструкције{0}}у складу са политиком, флуктуације цена на међународном нивоу (нпр. повећање увоза угљеничних влакана од 12% 2024.) и растућа локализација најквалитетнијих{{5} влакана.
2. Средњи ток: ниво производње и производње
Ова основна веза претвара сировине у производе, са фокусом на:
Основни процеси: Дигитални дизајн (АутоЦАД/ФЕА) и прецизна производња калупа (прецизност ±0,01 мм). Аутоматско мешање (±2% грешке) и обликовање (компресија за полу-металне/НАО јастучиће; синтеровање за металургију праха). Накнадна-обрада (линије робота повећавају ефикасност 3к) и тестирање (према САЕ Ј2707).
Техничке надоградње: 85% стопе аутоматизације у водећим фирмама (2024), МЕС за ефикасност (+20%) и смањење кварова (-30%). 800 степен контроле термичког бледења (<15% attenuation), 18% application of high-carbon composites, and mass-produced copper-free pads.
Цена и квалитет: Обимна производња смањује трошкове (15%-20% ниже за лидере); вертикална интеграција смањује трошкове сировина (-10%). Потпуна квалитета процеса (ИКЦ/ИПКЦ/ОКЦ) и сертификат ИСО/ТС 16949.
3. Низводно: слој апликације и услуге
Овај терминални слој покреће раст узводно/средње струје, покривајући:
ОЕМ тржиште: Везано за производњу аутомобила (95 милиона јединица глобално, 2024; 18 милиона нових енергетских возила, +25% на годишњем нивоу). Новим енергетским возилима су потребни посебни јастучићи (тржиште од 3,5 милијарде УСД, 2024). Заједнички развој са произвођачима аутомобила захтева 1-2 године сертификације.
Попродајно тржиште: 475,2 милијарде долара на глобалном нивоу (2024), вођено 1,52 милијарде глобалног власништва аутомобила. Потражња је децентрализована (1-1,5-годишњи циклус замене). Продаја е-трговине расте 25% годишње; домаћи брендови држе 38% тржишног удела (2024).
Регионални кластери: Делте реке Јангце/Бисерна река држе 65% капацитета Кине, са краћим ланцима снабдевања (трошкови логистике -15%) и извозним предностима (40% националног извоза). Кластери деле платформе за истраживање и развој (цена -20%) и скраћују производне циклусе (7 дана).